汽车保险分为交强险和商业险,汽车必须买交强险才能上路行驶。
因为,购买汽车保险后可以将日后不可预知的风险转移给保险公司,给予车主极大保障。当车辆出现事故或遇到其他问题时,汽车保险能提供经济赔偿,帮助车主渡过难关。
因此,无论是新车还是二手车,上好牌照后都需要购买保险,汽车保险作为一种风险管理手段,可以提醒车主关注车辆安全,采取预防措施,降低事故发生的可能性。
然而,很多车主因为贪图眼前的便宜,只买交强险,不买商业险,这就导致在赔付的过程中,如果超出保险额度,车主自己又不愿意掏腰包赔偿,双方就可能发生矛盾和纠纷。
为了尽最大可能保障车主的权益,近年来,汽车保险不断进行改革。
今天,我们就来仔细说一下这次改革的亮点,让更多车主在发生事故之后尽可能的用好保险,降低自己的经济损失。
一、改革背景
交强险,全称机动车交通事故责任强制保险,是我国首个由国家法律规定实行的强制保险制度。它的主要作用是保障交通事故中受害方的权益,为受害方提供必要的经济赔偿。
自2006年实施以来,交强险在保障交通事故受害方权益方面发挥了积极作用。
然而,随着社会经济的发展和人民生活水平的提高,交强险在实施过程中也暴露出一些问题。因此,有必要对交强险进行改革,以更好地保障广大车主的利益。
二、改革亮点
1.扩大保障范围
本次改革的一大亮点就是扩大了交强险的保障范围。
以前,交强险的保障范围相对较小,仅涵盖交通事故中受害方的医疗费用和财产损失。
而现在,改革后的交强险不仅保障受害方的医疗费用和财产损失,还增加了对受害方的死亡赔偿和伤残赔偿。
这意味着,即使在交通事故中受害方没有遭受明显的财产损失或人身伤害,也可以获得一定的经济赔偿。
这一改革措施体现了对受害方的全面保障,更加符合社会公平正义的要求。
2.优化保费结构
交强险的保险费用是全国统一的,价格根据车型有所调整。家用车(6座以下)首次需要缴纳的保费为950元,家用车(6座以上)首次需要缴纳的保费为1100元。
以前,交强险的保费主要由车辆型号、车辆座位数等因素决定,与车辆的使用情况和车主的驾驶习惯关系不大。这种保费结构导致一些驾驶习惯良好的车主承担了过高的保费,而一些驾驶习惯不良的车主则可能支付过低的保费。
为了解决这一问题,本次改革引入了车辆使用情况和车主驾驶习惯等因素来计算保费。
如果第一年没有发生过有责任道路交通事故,次年保费打9折。若连续2年均没有发生过有责任道路交通事故,次年保费打8折。若连续三年均未出险的话,交强险保费打7折。
这样一来,驾驶习惯良好的车主将能够享受到更优惠的保费,这类车主又省几百块。而驾驶习惯不良的车主则可能需要支付更高的保费。
这种保费结构更加合理,能够更好地反映车主的实际风险水平。
3.提高赔偿限额
以前,交强险的赔偿限额相对较低,对于一些严重的交通事故可能无法提供足够的经济赔偿。
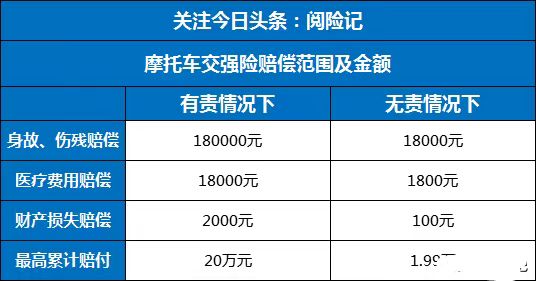
为了更好地保障受害方的权益,本次改革提高了交强险的赔偿限额。具体来说,新的交强险赔偿限额为20万,包括:死亡伤残赔偿限额18万元,医疗费用赔偿限额1.8万元,财产损失赔偿限额0.2万元。
这一改革措施能够更好地保障受害方的权益,特别是对于一些严重的交通事故,受害方可以获得更多的经济赔偿。
4.强化监管力度
以前,由于监管不力,一些车主可能会通过不正当手段篡改保险条款或者虚假理赔等方式来获取不正当利益。
为了解决这一问题,本次改革加强了对交强险的监管力度。
具体来说,监管部门将加强对保险公司的监管,确保保险公司按照规定履行对交强险的理赔义务;同时还将加强对车主的监管,防止车主通过不正当手段获取不正当利益。
总的来说,本次交强险改革亮点颇多,不仅扩大了保障范围、优化了保费结构、提高了赔偿限额,还强化了监管力度。
这些措施的实施能够更好地保障广大车主的利益,为交通事故中的受害方提供更全面的经济赔偿保障。
对于没有出过险的车主来说,这次改革是一种福利!
本文内容由互联网用户自发贡献,该文观点仅代表作者本人。如发现本站有涉嫌抄袭侵权/违法违规的内容,请发送邮件至 203304862@qq.com
本文链接:https://www.jinnalai.com/car/439100.html

